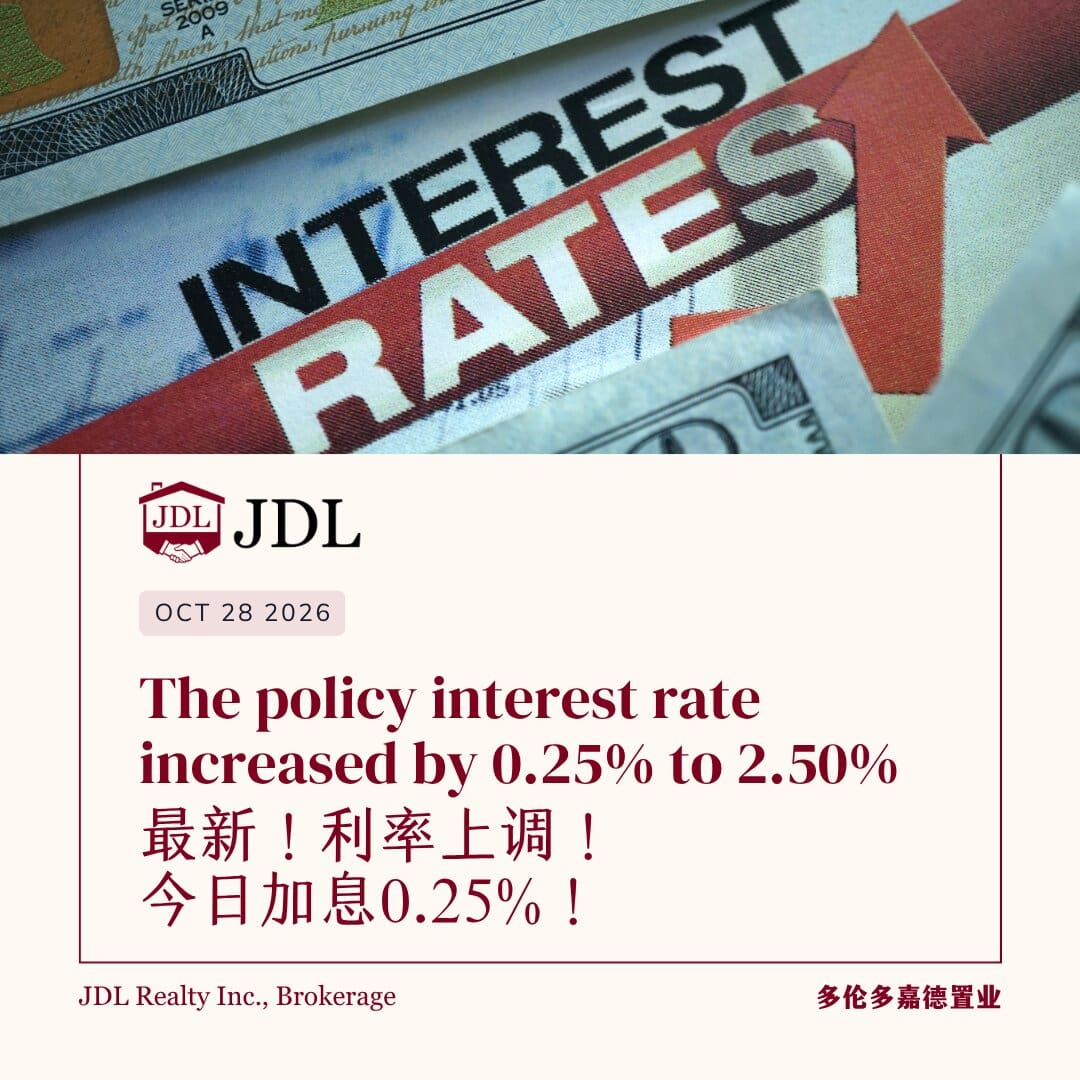
加拿大央行加息再次成为房地产市场关注的重点。
在此之前,加拿大央行的隔夜利率一直维持在:
2.25%。
而市场目前普遍关注的情景是:
加息0.25个百分点
也就是从:
2.25% → 2.50%。
为什么市场突然开始讨论加息?
一个重要原因是通胀压力再次上升。
同时,能源价格、贸易环境以及未来通胀预期,也让市场重新开始担心:
加拿大的降息周期是不是已经结束?
但对于准备买房、卖房,或者已经有房贷的人来说,真正重要的问题并不是:
“央行加了0.25%。”
而是:
这0.25%,到底会怎样影响我?
因为同样一次加息,
对浮动房贷、固定房贷、首次买家和卖家的影响并不一样。
先说最直接的:央行加息0.25%,什么会发生变化?
加拿大央行调整的是:
隔夜政策利率。
这个数字并不是你在银行网站上看到的房贷利率。
但它会影响加拿大整个金融系统的短期借贷成本。
其中最直接受到影响的,通常包括:
银行Prime Rate。
因此,如果银行完整跟随央行上调0.25个百分点,
与Prime挂钩的产品通常也会受到影响,例如:
- 浮动利率房贷
- Adjustable Rate Mortgage
- HELOC房屋净值信贷额度
- 其他与Prime挂钩的贷款
但是:
固定房贷不是这样运作的。
这一点非常重要。
如果你是浮动房贷,影响可能很快出现
假设你的房贷利率是:
Prime – 0.50%。
如果Prime随着央行上调0.25%,
那么你的实际房贷利率也可能跟着增加:
0.25个百分点。
听起来好像并不多。
但如果你的贷款余额很大,
每个月的现金流还是会发生变化。
尤其是在GTA,
50万、70万甚至90万以上的房贷并不少见。
所以一次0.25%的调整,
单独来看可能不是巨大的变化,
但如果未来继续加息,
累积影响就会越来越明显。
对于已经有浮动房贷的人来说,现在最应该确认的是:
我的房贷付款方式到底是哪一种?
浮动利率,但月供固定的人呢?
不是所有Variable Mortgage都一样。
有些浮动房贷属于:
利率变化,月供也跟着变化。
这种情况下,加息以后,每个月的付款通常会直接增加。
但还有一些浮动房贷是:
月供金额暂时固定。
这种情况下,加息以后,
每个月付的钱可能没有马上变化,
但是:
更多的钱会被拿去支付利息,
更少的钱用来偿还本金。
长期下来,
实际Amortization可能会被拉长。
不同银行、不同Mortgage Contract的具体处理方式并不一样。
所以如果你现在有浮动房贷,
不要只问:
“央行加息了吗?”
还应该问银行:
“如果Prime变化,我的Payment会怎么变?”
那固定房贷是不是也马上涨0.25%?
这是房地产市场里最常见的误解之一。
假设加拿大央行真的加息:
0.25%。
这并不代表:
5年固定房贷明天也一定涨0.25%。
加拿大固定房贷利率更直接受到:
Government of Canada Bond Yield
也就是加拿大政府债券收益率的影响。
除此之外,还包括:
- 银行融资成本。
- 市场竞争。
- 风险定价。
- 以及金融市场对未来利率的预期。
实际上,债券市场经常会在央行正式宣布之前:
提前反应。
所以可能出现:
央行还没加息,固定房贷已经涨了。
也可能出现:
央行加息以后,固定房贷暂时没有明显变化。
甚至之后债券收益率下降,固定房贷反而重新调整。
所以不要简单理解成:
央行 +0.25% = 我的固定房贷马上 +0.25%。
两者不是完全同步的。
为什么经济并不特别强,央行还会考虑加息?
这也是这次利率决定特别值得关注的地方。
加拿大现在并不是一个:
经济过热、大家疯狂消费的环境。
市场仍然面临:
- 经济增长压力。
- 就业不确定性。
- 贸易风险。
- 房地产活动偏弱。
但另一方面:
通胀风险又重新回来了。
能源价格如果持续高企,
最开始影响的可能只是:
汽油。
运输。
但时间久了以后,
成本可能逐渐传导到:
- 食品。
- 物流。
- 制造业。
- 服务业。
- 最终影响更多商品和服务价格。
加拿大央行在9月维持2.25%利率时,也明确指出能源价格以及新的关税措施增加了未来通胀的上行风险。
所以央行面对的是一个比较困难的问题:
经济增长并不特别强,
但同时:
通胀也不能完全忽略。
如果真的加息0.25%,GTA买家是不是应该暂停买房?
不一定。
利率当然应该成为买房预算的一部分。
但一次利率变化,不应该单独决定:
“我要不要买房。”
比如你准备买一套:
$750,000
的房子。
真正应该问的是:
我的房贷是多少?
现在每个月付款多少?
如果利率再高0.50%,我还能不能舒服承担?
加上地税、管理费、保险以后,每个月总住房成本是多少?
我准备住多久?
这个预算下,现在市场上有什么房?
这些问题,比:
“今天央行加了0.25%,是不是不能买了?”
更重要。
买家现在最应该做的一件事:重新确认Pre-Approval
如果你的房贷预批已经是:
几个星期前,
甚至几个月前做的,
现在值得重新确认一次。
重点问清楚:
你的Rate Hold是多少?
什么时候到期?
最高贷款额度有没有变化?
新的月供大概是多少?
Stress Test以后还能批多少?
还有最重要的一点:
你自己还舒服吗?
因为:
银行愿意借给你多少钱
和:
你自己每个月舒服承担多少钱
是两回事。
假设银行说你最高可以买到:
$800,000。
这并不代表:
你一定应该去买$800,000的房子。
同样0.25%,对不同GTA买家的影响并不一样
比如两个买家。
买家A
需要贷款:
$500,000
买家B
需要贷款:
$900,000
同样是0.25%的利率变化,
实际金额上的影响当然不同。
所以利率新闻对不同买家的意义也不同。
一个人买:
较小的Condo。
首付比较高。
贷款金额较低。
0.25%的变化可能比较容易吸收。
但另一个人买:
高价独立屋。
贷款接近90万。
对每个月现金流的影响自然更明显。
所以:
不要只看利率变化多少。
还要看:
你到底借多少钱。
加息是不是代表GTA房价一定会跌?
不一定。
利率确实会影响买家购买力。
但是:
利率不是决定房价的唯一因素。
现在GTA市场同时受到很多因素影响:
- 房贷负担能力。
- 买家信心。
- 就业情况。
- 库存。
- 卖家出售意愿。
- 人口变化。
- 新房供应。
- 房屋类型。
- 具体社区。
- 整体经济环境。
而且GTA不同市场现在的表现,本身就已经不一样。
例如:
Condo库存比较多,价格压力更明显。
但某些价格合理、位置不错的Low-Rise和Resale物业,
依然可能获得不错的买家关注。
所以不能简单理解成:
“央行加息 = GTA所有房价马上下跌。”
更有意义的问题是:
这次加息,会怎样影响我正在看的这个细分市场?
对卖家来说,加息会不会让买家变少?
有这个可能。
借贷成本增加以后,
一部分买家的购买能力可能会受到影响。
比如一个买家原本觉得:
$900,000
是舒服的预算。
利率再高一点以后,
他可能决定把目标调整到:
$850,000–$875,000。
还有一些买家可能选择:
再等等。
但是卖家也不能因此得出:
“加息了,所以没人买房了。”
市场里依然有真实需求。
只不过现在的买家可能会变得:
更在意价格。
更挑房子。
更关注每月开支。
更不愿意为明显的缺点多付钱。
所以这种市场下:
定价会变得更重要。
利率敏感的市场里,挂牌过高的代价会更明显
假设现在有两套类似的房子。
一套按照近期成交合理定价。
另一套因为卖家想:
“先试试看。”
比市场价高了$100,000。
在非常火热的市场里,
有时候强劲需求可能会帮助卖家消化一部分价格差距。
但在买家越来越谨慎的时候,
大家会开始认真比较:
- 旁边那套刚卖多少钱?
- 为什么这套贵这么多?
- 多出来的钱每个月要多付多少Mortgage?
- 同样预算还有什么别的选择?
如果没有明显理由,
买家可能直接去看下一套。
所以现在的买家已经不只是看:
房价。
越来越多人开始看:
每个月到底要花多少钱。
利率变化以后,买家看房的方式也会变化
比如两套房。
房子A
价格:
$850,000
但需要装修。
房子B
价格:
$900,000
可以直接入住。
以前买家可能只是考虑:
“B值不值得多花5万?”
但利率环境发生变化以后,
还会多问一句:
“这额外5万贷款,每个月到底多多少钱?”
因此,利率变化也可能影响买家对:
- 已装修房。
- 需要翻修的房子。
- 高管理费Condo。
- 有出租潜力的房子。
- 这些不同产品的选择方式。
Condo买家更不能只看Mortgage
对于Condo买家来说,
真正的每月住房成本应该包括:
- Mortgage
- Maintenance Fee
- Property Tax
- Insurance
- Utilities
- Parking(如果需要)
这也是为什么:
一套成交价较低的Condo,
不一定真的每个月更便宜。
比如:
便宜5万,
但是每个月管理费多$400。
那长期持有成本可能完全不一样。
利率越高,
买家越应该看:
Total Monthly Cost
而不是只看:
Purchase Price。
那些一直等着“利率继续降”的买家怎么办?
过去一段时间,有不少买家选择继续等待,
因为他们觉得:
利率以后还会继续下降。
但现在的利率讨论至少提醒了大家一件事:
- 利率不会永远只往一个方向走。
- 经济会变。
- 通胀会变。
- 油价会变。
- 贸易政策会变。
- 市场预期也会变。
- 几个月以前的预测,
- 到了今天可能已经完全不同。
所以想同时等到:
最低房贷利率
最低房价
同时出现,
实际上非常困难。
更现实的判断方式应该是:
按照今天的数字,我能不能舒服承担?
如果可以,
再去判断:
这套房本身是不是合适。
那是不是应该趁下一次加息前赶紧买?
同样不是。
另一个极端就是:
“利率要涨了,赶紧买,不然以后更贵。”
这种思路一样容易制造不必要的压力。
未来利率怎么走,没有人能够保证。
市场现在可能预期未来还有加息空间,
但之后每一次决定仍然会受到:
- 通胀。
- 就业。
- GDP。
- 能源价格。
- 贸易情况。
- 等数据影响。
所以不要因为担心下一次央行会议,
就仓促买下:
不喜欢的房子。
不适合的社区。
或者一个让自己每个月压力太大的Mortgage。
GTA买家现在可以做什么?
与其因为一条利率新闻紧张,
不如先做5件实际的事情。
1. 重新计算Mortgage
找银行或贷款专家更新你的贷款数字。
2. 确定“舒服预算”,而不是只看最高额度
给自己留出空间支付:
- 管理费。
- 地税。
- 水电。
- 维修。
- 日常生活。
3. 看近期真实成交
挂牌价不一定代表市场价值。
4. 计算每月总持有成本
Condo尤其重要。
5. 利用现在市场里的选择
如果市场给了你更多房源,
那就认真比较,
不需要因为利率新闻马上做决定。
GTA卖家现在应该做什么?
卖家的重点不太一样。
按照今天的市场定价
不要按照:
2022年的价格。
邻居高峰期卖出的价格。
或者:
“我至少要卖到多少。”
看清楚竞争房源
如果同一个区域有5套类似房子,
买家一定会比较。
让自己的房子更容易被选择
在谨慎市场里:
- 房屋状态。
- 照片。
- Presentation。
- Marketing。
- 都会更加重要。
注意上市后的早期反馈
如果多个买家都认为价格偏高,
单纯继续等,
不一定会改变市场判断。
真正需要关注的是:这会不会开启新一轮加息?
对很多买家来说,
一次0.25%的变化可能仍然可以承受。
真正更值得关注的问题是:
接下来呢?
在今天会议之前,市场已经开始讨论未来是否可能出现进一步加息。
但这些仍然只是:
预测。
不是保证。
之后的利率方向仍然取决于:
- 通胀。
- 能源价格。
- 经济增长。
- 就业。
- 消费。
- 全球贸易环境。
所以无论买房还是卖房,
都不建议把整个房地产计划建立在:
“下一次央行一定会怎样。”
更实际的做法是:
用几个不同的利率情景测试自己的计划。
利率变化以后,正在考虑GTA买房或卖房?
如果今天的利率消息让你开始重新考虑自己的买房计划,
与其只看新闻标题,
不如先看自己的数字。
如果你是买家,可以告诉我们:
预算 + 想买的地区 + 房型
JDL Realty 可以结合当前:
- 房源。
- 近期成交。
- 不同价格区间。
- 以及市场情况,
- 帮你看看现在到底有哪些实际选择。
如果你准备卖房,
也可以从:
- 近期成交。
- 当前竞争。
- 市场活跃度。
- 买家反馈。
- 来重新判断自己的定价策略。
因为:
0.25%的利率变化当然重要。
但更重要的是:
这0.25%,对你自己的房地产计划到底意味着什么?
资料来源: Bank of Canada
Your Industry Experts
We’re here to help. Whether you’re an agent or a client, we have the support and expertise you need to thrive in your next endeavour.